Why Pakuwon Jati (PWON) Remains a Top-Tier Resilient Property Stock
STOCK ANALYSIS • January 6, 2026
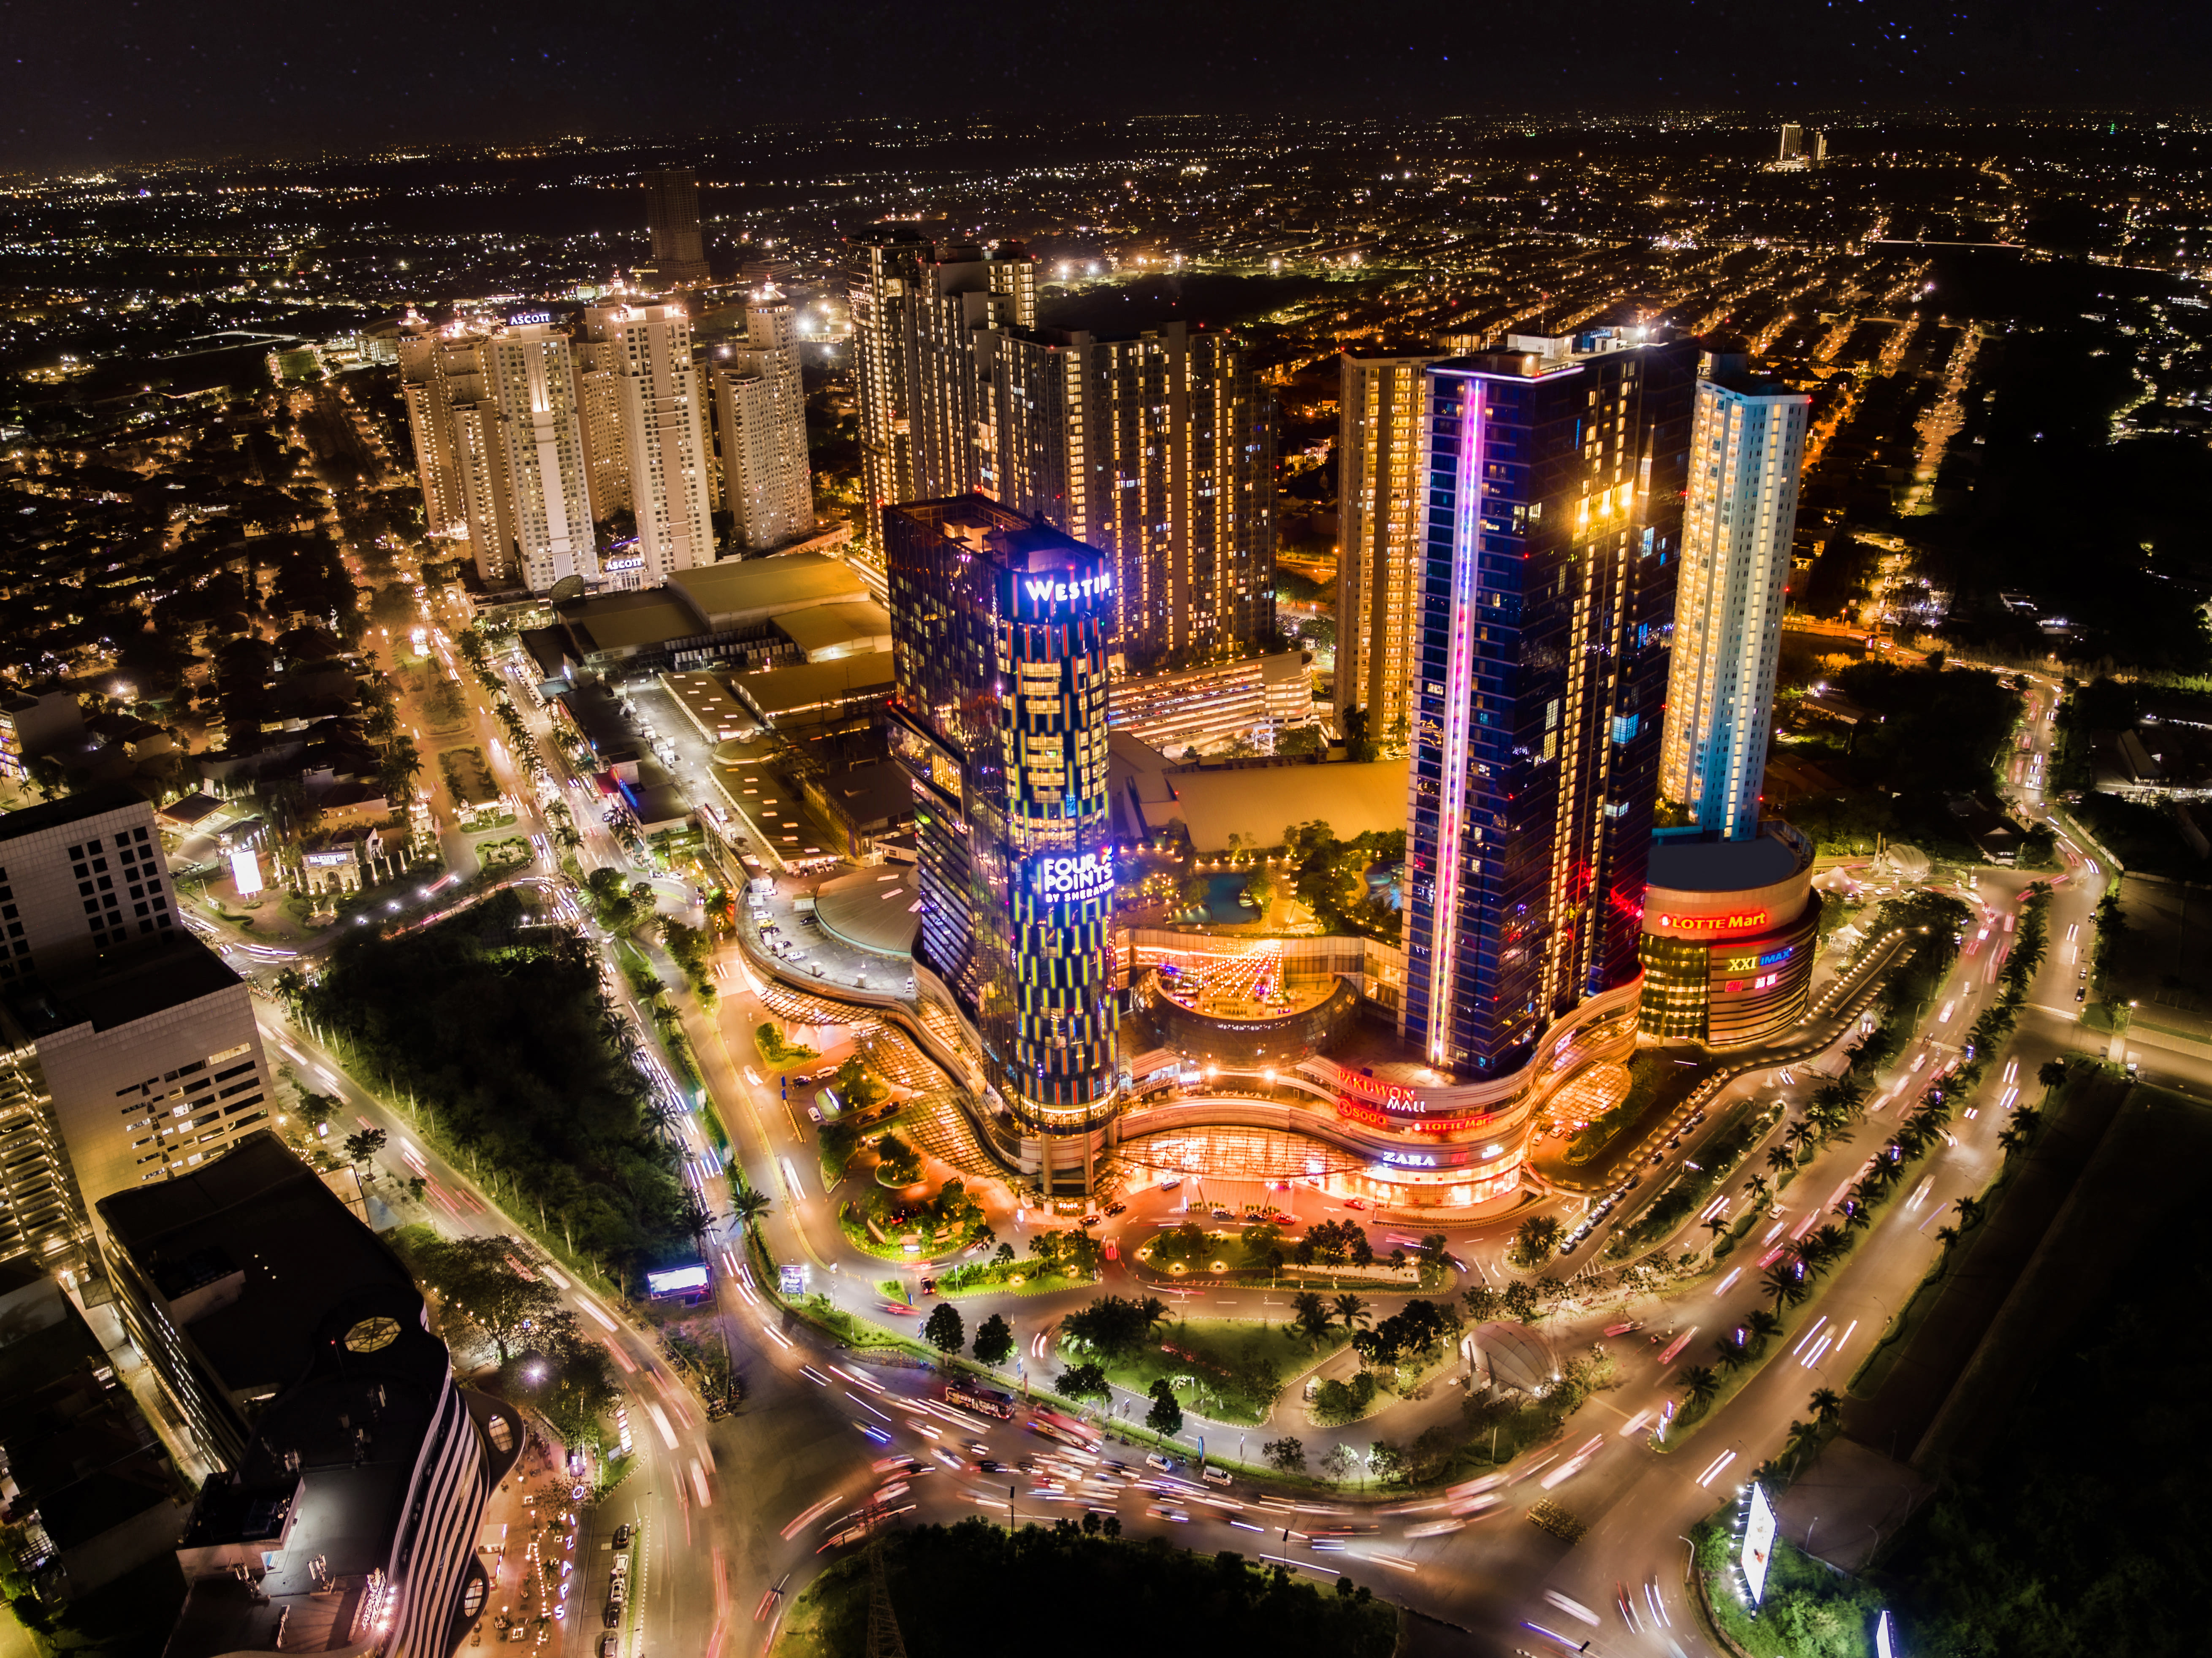
PT Pakuwon Jati Tbk (PWON) is a structurally defensive property developer in Indonesia, built on high recurring income, conservative financial management, and disciplined expansion that set it apart from its cyclical peers and underpin its long-term investment appeal.
1. Strong Cash Flow Stability Driven by Growing Recurring Income
PWON's recurring income sets it apart in the Indonesian property sector. With a portfolio of "Superblocks" that integrate shopping malls, hotels, and offices, approximately 70%–75% of its total revenue is derived from recurring sources. This provides a massive cushion against the volatility of the residential pre-sales (marketing sales) market.
2. Industry-Leading Profitability and Operational Efficiency
PWON consistently records one of the highest net profit margins in the sector, often exceeding 30%–40%. This reflects superior operational efficiency and the premium nature of its assets, such as Gandaria City and Kota Kasablanka. Its "land bank" was largely acquired at low costs years ago, allowing for high-margin developments today.
3. Strategic Focus on Hospitality and Retail Post-Pandemic
Recognizing the structural shift in the office market, where oversupply and remote work have slowed growth, PWON has pivoted toward the hospitality and retail sectors. The recovery in tourism and domestic consumption has led to record-breaking mall traffic and high hotel occupancy rates, effectively offsetting the stagnation in office space demand.
4. Attractive Valuation with a Margin of Safety
Despite its superior balance sheet and dominant market position, PWON often trades at a significant discount to its Net Asset Value (NAV). Compared to historical averages, its current P/E and P/BV multiples offer an attractive entry point for value investors looking for a "Blue Chip" property stock at a reasonable price.
5. Steady Earnings Recovery Towards Pre-Pandemic Levels
While net profit peaked in 2019 due to one-off gains and a booming residential market, PWON has demonstrated a consistent upward trajectory in core earnings since 2021. The recovery is driven by organic growth in rental rates and the full-year contribution of newly acquired assets, signaling a return to its long-term growth trend.
6. Disciplined Expansion in High-Growth Regions
PWON pursues a "measured expansion" strategy, replicating its successful mixed-use model in new territories. Key growth catalysts include:
IKN (Nusantara): Development of the Pakuwon Nusantara mixed-use complex.
Semarang & Batam: New mall and hotel projects are currently under development to capture regional purchasing power.
7. Fortified Balance Sheet and Conservative Leverage
PWON maintains one of the healthiest balance sheets in the industry, characterized by a low Net Debt-to-Equity ratio. Its management prioritizes liquidity, ensuring the company can meet its USD-denominated bond obligations while maintaining enough "dry powder" for opportunistic investments.
8. Strategic Resilience and Opportunistic Acquisitions (2020–2023)
During the COVID-19 crisis, a period when many property developers faced severe liquidity pressure, PWON demonstrated exceptional financial strength by executing a series of high-profile, opportunistic acquisitions. Using its cash reserves, the company expanded its portfolio in Central Java and Bali.
In November 2020, PWON finalized a major IDR 1.36 trillion acquisition of assets from the Duniatex Group, which included Hartono Mall Yogyakarta (now Pakuwon Mall Jogja), Hartono Lifestyle Mall Solo Baru (now Pakuwon Mall Solo Baru), and the Yogyakarta Marriott Hotel. Following this, in March 2023, the company further expanded its hospitality footprint by acquiring the Four Points by Sheraton Bali, Kuta, for IDR 165 billion. These acquisitions, funded primarily through internal cash, allow PWON to capitalize on the resurgence of tourism and regional retail growth without overleveraging its balance sheet.
PWON Q3 Performance. Source: Company Update September 2025
My Stories with PWON
I first purchased PWON shares in 2019 at an initial price of IDR 490 per share. In the same year, PWON reached its historical peak at approximately IDR 810 per share. During the COVID-19 market crash in March 2020, the share price fell sharply to its lowest level, around IDR 200 per share. Despite experiencing a significant floating loss at that time, I chose not to sell my holdings. Unfortunately, I also did not take the opportunity to average down during this period.
Over the years, PWON’s share price has continued to fluctuate, while the company’s financial performance has yet to return to its pre-pandemic peak. In 2019, PWON recorded its highest net profit of IDR 2.720 trillion, largely driven by the office segment. Since the pandemic, revenue from this segment has structurally weakened and has not recovered to its previous level. This reflects a broader shift in demand for office space, influenced by changes in working patterns and corporate real estate strategies.
From a long-term investment perspective, this structural change does not necessarily undermine PWON’s overall business quality. Instead, it highlights the importance of portfolio diversification within the company’s asset base. PWON’s shopping mall and hospitality segments have shown steady recovery and growth, benefiting from the normalization of consumer activity, rising domestic consumption, and the resilience of experiential retail. The segments increasingly serve as the core drivers of recurring income and long-term value creation.
As of the end of 2025, PWON’s share price remains significantly below its 2019 peak. As of 30 December 2025, PWON was trading at IDR 338 per share. For a long-term investor, this valuation gap reflects both cyclical recovery dynamics and the market’s reassessment of earnings sustainability and segmental growth prospects. My continued holding of PWON is therefore based on a long-term strategy: focusing on asset quality, recurring cash flow from prime retail properties, and management’s ability to adapt its portfolio to post-pandemic structural shifts, rather than short-term price movements.
At the current stage, I continue to allocate approximately 5.7% of my total investment portfolio to PWON. This position size strikes a balance between conviction and risk management. While I remain cautious about the structural challenges in the office segment, I still view PWON as a long-term holding supported by high-quality retail assets, improving performance in the shopping mall and hospitality segments, and its ability to generate recurring cash flow.
Maintaining a 5–7% allocation allows me to remain invested in the company’s long-term recovery potential while avoiding excessive concentration risk within my portfolio. This position size also provides flexibility to reassess the investment as earnings visibility improves, capital allocation decisions evolve, and broader macroeconomic conditions, such as interest rates and consumer spending, continue to normalize.
This reflects my personal investment decision and perspective. It is not intended as investment advice or a recommendation to buy, sell, or hold any securities. Investing in the capital market involves significant risks, including the potential loss of capital. Each investor should conduct their own research and make decisions according to their individual risk tolerance and financial circumstances.
"The three most important words in investing are margin of safety."
- Warren Buffett
PT Pakuwon Jati Tbk (PWON) adalah pengembang properti dengan struktur bisnis defensif di Indonesia, dibangun di atas pendapatan berulang yang tinggi, manajemen keuangan yang konservatif, dan ekspansi yang terukur yang membedakannya dari para pesaing yang lebih bersifat siklus, sekaligus menopang daya tarik investasi jangka panjangnya.
1. Stabilitas Arus Kas yang Kuat Berkat Pendapatan Berulang yang Terus Berkembang
Pendapatan berulang PWON menjadi pembeda utamanya di sektor properti Indonesia. Dengan portofolio "Superblok" yang mengintegrasikan pusat perbelanjaan, hotel, dan perkantoran, sekitar 70%–75% dari total pendapatannya bersumber dari pendapatan berulang. Hal ini menjadi bantalan yang sangat besar terhadap volatilitas pasar pre-sales residensial (marketing sales).
2. Profitabilitas dan Efisiensi Operasional Terbaik di Industri
PWON secara konsisten mencatatkan salah satu margin laba bersih tertinggi di sektornya, yang kerap melampaui 30%–40%. Hal ini mencerminkan efisiensi operasional yang superior serta kualitas premium aset-asetnya, seperti Gandaria City dan Kota Kasablanka. "Land bank"-nya sebagian besar diperoleh dengan biaya rendah bertahun-tahun lalu, sehingga memungkinkan pengembangan bermargin tinggi di masa kini.
3. Fokus Strategis pada Sektor Perhotelan dan Ritel Pasca-Pandemi
Menyadari pergeseran struktural di pasar perkantoran, di mana kelebihan pasokan dan tren kerja jarak jauh memperlambat pertumbuhan, PWON telah mengalihkan fokusnya ke sektor perhotelan dan ritel. Pemulihan pariwisata dan konsumsi domestik telah mendorong tingkat kunjungan mal ke rekor tertinggi dan tingkat hunian hotel yang tinggi, sehingga secara efektif mengimbangi stagnannya permintaan ruang kantor.
4. Valuasi Menarik dengan Margin of Safety
Meski memiliki neraca yang unggul dan posisi pasar yang dominan, PWON sering diperdagangkan dengan diskon signifikan terhadap Net Asset Value (NAV)-nya. Dibandingkan rata-rata historis, multiplier P/E dan P/BV saat ini menawarkan titik masuk yang menarik bagi investor nilai yang mencari saham properti "Blue Chip" dengan harga yang wajar.
5. Pemulihan Laba yang Stabil Menuju Level Pra-Pandemi
Meski laba bersih mencapai puncaknya pada 2019 yang didorong oleh keuntungan non-berulang dan pasar residensial yang sedang booming, PWON telah menunjukkan tren peningkatan laba inti yang konsisten sejak 2021. Pemulihan ini digerakkan oleh pertumbuhan organik tarif sewa dan kontribusi penuh aset-aset yang baru diakuisisi, menandai kembalinya perusahaan ke jalur pertumbuhan jangka panjangnya.
6. Ekspansi Terukur di Kawasan Berpotensi Tinggi
PWON menjalankan strategi "ekspansi terukur" dengan mereplikasi model mixed-use yang telah terbukti sukses ke wilayah-wilayah baru. Katalis pertumbuhan utama meliputi:
IKN (Nusantara): Pengembangan kompleks mixed-use Pakuwon Nusantara.
Semarang & Batam: Proyek mal dan hotel baru yang sedang dalam tahap pengembangan untuk menangkap daya beli regional.
7. Neraca Keuangan yang Kokoh dan Leverage yang Konservatif
PWON mempertahankan salah satu neraca keuangan paling sehat di industri, yang dicirikan oleh rasio Net Debt-to-Equity yang rendah. Manajemennya mengutamakan likuiditas, memastikan perusahaan dapat memenuhi kewajiban obligasi berdenominasi USD sekaligus menyimpan cukup "dry powder" untuk investasi oportunistik.
8. Ketahanan Strategis dan Akuisisi Oportunistik (2020–2023)
Selama krisis COVID-19, periode ketika banyak pengembang properti menghadapi tekanan likuiditas berat, PWON justru menunjukkan kekuatan finansial yang luar biasa dengan mengeksekusi serangkaian akuisisi oportunistik bernilai tinggi. Menggunakan cadangan kasnya, perusahaan memperluas portofolionya di Jawa Tengah dan Bali.
Pada November 2020, PWON merampungkan akuisisi aset senilai IDR 1,36 triliun dari Duniatex Group, yang mencakup Hartono Mall Yogyakarta (kini Pakuwon Mall Jogja), Hartono Lifestyle Mall Solo Baru (kini Pakuwon Mall Solo Baru), dan Yogyakarta Marriott Hotel. Selanjutnya, pada Maret 2023, perusahaan memperluas jejak hospitalitynya dengan mengakuisisi Four Points by Sheraton Bali, Kuta, senilai IDR 165 miliar. Akuisisi-akuisisi ini, yang didanai terutama dari kas internal, memungkinkan PWON memanfaatkan kebangkitan pariwisata dan pertumbuhan ritel regional tanpa membebani neraca keuangannya secara berlebihan.
Struktur Pemegang Saham - PWON. Sumber: Laporan Tahunan Perusahaan / Keterbukaan IDX
Kinerja PWON Q3. Sumber: Company Update September 2025
Cerita Saya dengan PWON
Saya pertama kali membeli saham PWON pada 2019 dengan harga awal IDR 490 per saham. Di tahun yang sama, PWON mencapai puncak historisnya di sekitar IDR 810 per saham. Saat crash pasar akibat COVID-19 pada Maret 2020, harga saham turun tajam ke level terendahnya, sekitar IDR 200 per saham. Meski mengalami floating loss yang signifikan saat itu, saya memilih untuk tidak menjual kepemilikan saya. Sayangnya, saya juga tidak memanfaatkan kesempatan untuk melakukan average down di periode tersebut.
Selama beberapa tahun, harga saham PWON terus berfluktuasi, sementara kinerja keuangan perusahaan belum kembali ke puncak pra-pandeminya. Pada 2019, PWON mencatatkan laba bersih tertingginya sebesar IDR 2,720 triliun, yang sebagian besar didorong oleh segmen perkantoran. Sejak pandemi, pendapatan dari segmen ini mengalami pelemahan struktural dan belum pulih ke level sebelumnya. Hal ini mencerminkan pergeseran yang lebih luas dalam permintaan ruang kantor, yang dipengaruhi oleh perubahan pola kerja dan strategi real estate korporasi.
Dari perspektif investasi jangka panjang, perubahan struktural ini tidak serta-merta merusak kualitas bisnis PWON secara keseluruhan. Sebaliknya, hal ini justru menegaskan pentingnya diversifikasi portofolio dalam basis aset perusahaan. Segmen pusat perbelanjaan dan perhotelan PWON telah menunjukkan pemulihan dan pertumbuhan yang stabil, mendapat manfaat dari normalisasi aktivitas konsumen, meningkatnya konsumsi domestik, dan ketahanan ritel berbasis pengalaman. Segmen-segmen ini semakin menjadi pendorong utama pendapatan berulang dan penciptaan nilai jangka panjang.
Per akhir 2025, harga saham PWON masih jauh di bawah puncak 2019-nya. Per 30 Desember 2025, PWON diperdagangkan di IDR 338 per saham. Bagi investor jangka panjang, kesenjangan valuasi ini mencerminkan dinamika pemulihan siklus sekaligus penilaian ulang pasar terhadap keberlanjutan laba dan prospek pertumbuhan segmental. Keputusan saya untuk tetap memegang PWON karenanya didasarkan pada strategi jangka panjang: berfokus pada kualitas aset, arus kas berulang dari properti ritel unggulan, dan kemampuan manajemen untuk mengadaptasi portofolionya terhadap pergeseran struktural pasca-pandemi, bukan pada pergerakan harga jangka pendek.
Pada tahap saat ini, saya tetap mengalokasikan sekitar 5,7% dari total portofolio investasi saya ke PWON. Ukuran posisi ini menyeimbangkan antara keyakinan dan manajemen risiko. Meski saya tetap waspada terhadap tantangan struktural di segmen perkantoran, saya masih memandang PWON sebagai kepemilikan jangka panjang yang didukung oleh aset ritel berkualitas tinggi, kinerja yang membaik di segmen pusat perbelanjaan dan perhotelan, serta kemampuannya menghasilkan arus kas berulang.
Mempertahankan alokasi 5–7% memungkinkan saya tetap berinvestasi dalam potensi pemulihan jangka panjang perusahaan sekaligus menghindari risiko konsentrasi yang berlebihan dalam portofolio. Ukuran posisi ini juga memberikan fleksibilitas untuk mengevaluasi ulang investasi seiring membaiknya visibilitas laba, berkembangnya keputusan alokasi modal, dan terus normalnya kondisi makroekonomi yang lebih luas, seperti suku bunga dan pengeluaran konsumen.
Tulisan ini mencerminkan keputusan dan perspektif investasi pribadi saya. Ini tidak dimaksudkan sebagai saran investasi atau rekomendasi untuk membeli, menjual, atau menahan efek apa pun. Berinvestasi di pasar modal melibatkan risiko signifikan, termasuk potensi kerugian modal. Setiap investor harus melakukan riset sendiri dan membuat keputusan sesuai toleransi risiko dan kondisi keuangan masing-masing.
"Tiga kata terpenting dalam berinvestasi adalah margin of safety."